ລະດູການມັນຕົ້ນປີ 2026 ປ່ຽນຮູບແບບການຄ້າ CIS
ຂໍ້ມູນລະຫວ່າງປີ 2026 ສະແດງໃຫ້ເຫັນຍອດເງິນມັນຕົ້ນທີ່ແຕກຕ່າງກັນຢ່າງຫຼວງຫຼາຍໃນທົ່ວ CIS: ຣັດເຊຍເກັບກ່ຽວໜ້ອຍກວ່າໜຶ່ງປີກ່ອນໜ້ານີ້, ຜົນຜະລິດຂອງອາຊີກາງໄດ້ຂະຫຍາຍຕົວ, ແລະ ຂໍ້ຈຳກັດທາງການຄ້າໄດ້ປັບປ່ຽນກະແສການຜະລິດໃນພາກພື້ນ.
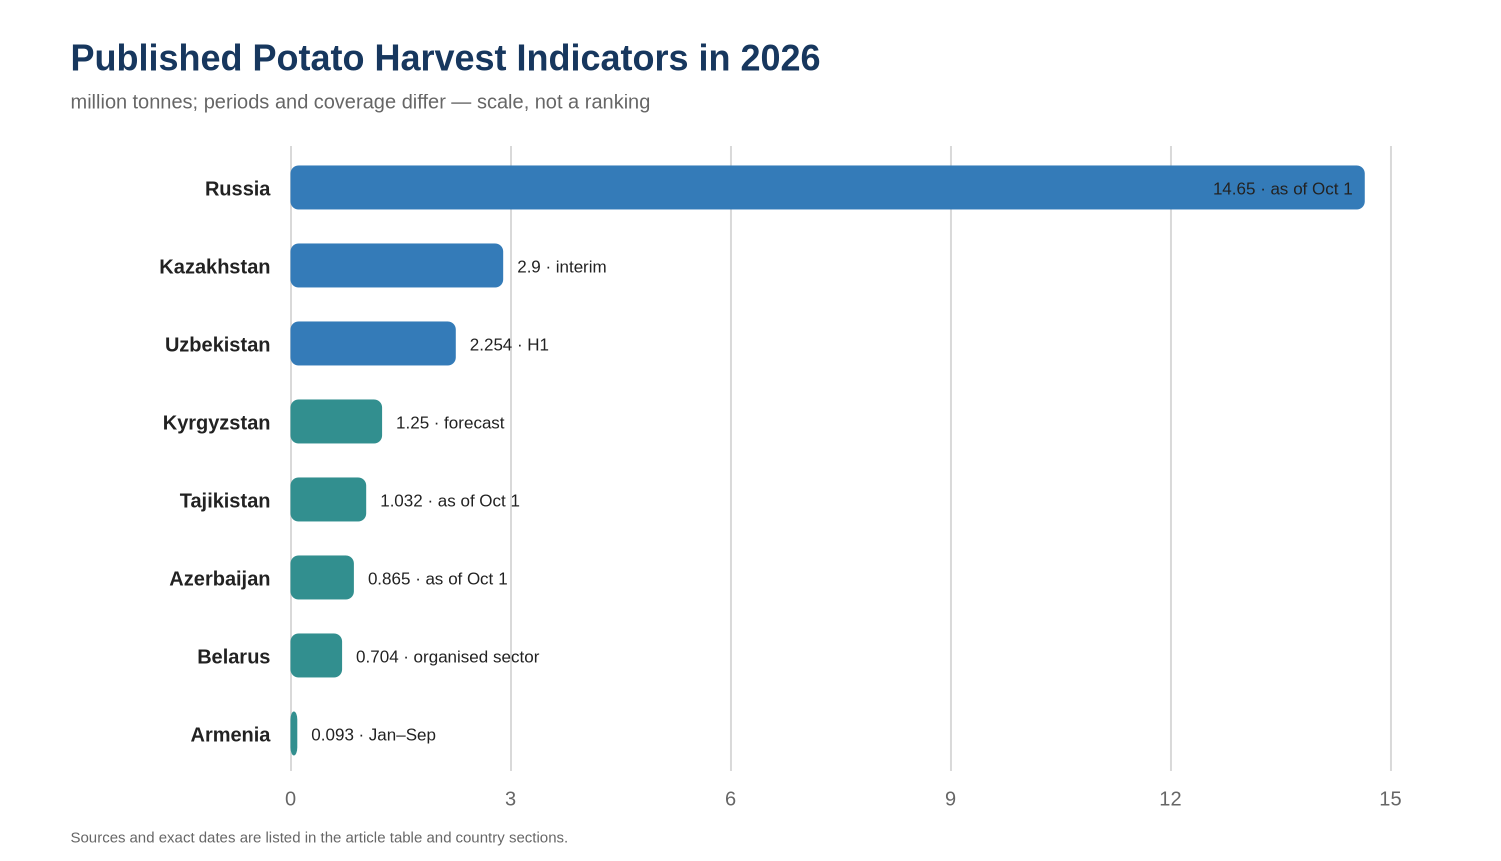
ມາຮອດວັນທີ 11 ພະຈິກ 2026, ບັນດາປະເທດ CIS ສ່ວນໃຫຍ່ຍັງບໍ່ທັນໄດ້ເຜີຍແຜ່ຍອດເງິນມັນຕົ້ນປະຈຳປີສຸດທ້າຍເທື່ອ, ສະນັ້ນບົດສະຫຼຸບລະດູການທີ່ຊື່ສັດຈຶ່ງຖືກລວບລວມມາຈາກການເກັບກຳການດຳເນີນງານ, ການຄາດຄະເນ, ແລະພາບຖ່າຍທາງສະຖິຕິບາງສ່ວນ. ຮູບພາບແມ່ນແຕກຕ່າງກັນ: ຣັດເຊຍເກັບກ່ຽວມັນຕົ້ນໜ້ອຍກວ່າໃນວັນດຽວກັນໃນປີ 2025 ທີ່ເຂັ້ມແຂງ; ຂະແໜງການຈັດຕັ້ງຂອງເບລາຣຸດໄດ້ເຫັນຜົນຜະລິດເພີ່ມຂຶ້ນ; ຄາຊັກສະຖານຮັກສາການຜະລິດປະມານຢູ່ໃນລະດັບຂອງປີກ່ອນ; ກີກີສະຖານ ແລະ ທາຈິກິສະຖານໄດ້ຂະຫຍາຍການເກັບກ່ຽວຂອງເຂົາເຈົ້າ; ອຸສເບກິສະຖານໄດ້ຂະຫຍາຍການຜະລິດພ້ອມໆກັນ ແລະ ຍັງຄົງເປັນຜູ້ນໍາເຂົ້າໃນພາກພື້ນທີ່ໃຫຍ່ທີ່ສຸດ. ອາເມເນຍ ແລະ ອາເຊີໄບຈັນສະແດງໃຫ້ເຫັນການຫຼຸດລົງເລັກນ້ອຍ, ແຕ່ຂໍ້ມູນສຳລັບອາເມເນຍແມ່ນຂັດແຍ້ງກັນ, ແລະບໍ່ມີຂໍ້ມູນລວມທົ່ວປະເທດສຳລັບເຕີກເມນິສະຖານ. ການຄ້າພາຍໃນພາກພື້ນບໍ່ພຽງແຕ່ຖືກຂັບເຄື່ອນໂດຍປະລິມານການເກັບກ່ຽວເທົ່ານັ້ນ: ກີກີສະຖານປິດການນໍາເຂົ້າຈົນຮອດເດືອນມີນາ 2027, ຣັດເຊຍໄດ້ຈຳກັດຜະລິດຕະພັນການກັກກັນຍ່ອຍຂອງອາເມເນຍ, ແລະ ຄາຊັກສະຖານໄດ້ຢືນຢັນບົດບາດຂອງຕົນໃນຖານະຜູ້ສະໜອງມັນຕົ້ນຫຼັກໃຫ້ແກ່ອຸສເບກິສະຖານ. ບົດຮຽນຫຼັກຂອງລະດູການບໍ່ແມ່ນການຂາດດຸນ ຫຼື ເກີນດຸນຂອງປະເທດສະມາຊິກ CIS ໂດຍລວມ, ແຕ່ແມ່ນຄວາມແຕກຕ່າງຂອງຍອດເງິນແຫ່ງຊາດ, ໄລຍະເວລາເກັບກ່ຽວ, ຄຸນນະພາບຫົວ, ແລະ ລະບົບການເຂົ້າເຖິງຕະຫຼາດ.
ຜົນໄດ້ຮັບປີ 2026 ຍັງຄົງດຳເນີນງານຢູ່
ໃນການທົບທວນຄືນນີ້, “ສາທາລະນະລັດ CIS” ໝາຍເຖິງຜູ້ເຂົ້າຮ່ວມເຕັມຮູບແບບທັງແປດປະເທດຄື: ອາເຊີໄບຈັນ, ອາເມເນຍ, ເບລາຣຸດ, ຄາຊັກສະຖານ, ຄີກີສະຖານ, ຣັດເຊຍ, ທາຈິກິສະຖານ ແລະ ອຸສເບກິສະຖານ - ບວກກັບເຕີກເມນິສະຖານເປັນສະມາຊິກຮ່ວມ. ມອນໂດວາຖືກລະບຸໄວ້ແຍກຕ່າງຫາກ: ແຈ້ງການຖອນຕົວອອກຈາກເອກະສານສ້າງຕັ້ງໄດ້ຖືກຝາກໄວ້ໃນວັນທີ 8 ເມສາ 2026, ແລະໄລຍະເວລາສິບສອງເດືອນທີ່ກຳນົດໄວ້ໃນກົດບັດຍັງບໍ່ທັນໝົດອາຍຸໃນວັນທີທົບທວນ (ຄະນະກຳມະການບໍລິຫານງານ CIS). ຢູເຄຣນຍັງຄົງເປັນລັດຜູ້ກໍ່ຕັ້ງທີ່ຍັງບໍ່ທັນໄດ້ໃຫ້ສັດຕະຍາບັນກົດບັດ ແລະ ບໍ່ແມ່ນໜຶ່ງໃນແປດປະເທດທີ່ເຂົ້າຮ່ວມຢ່າງເຕັມທີ່; ຈໍເຈຍໄດ້ຍົກເລີກສະມາຊິກຂອງຕົນໃນວັນທີ 18 ສິງຫາ 2009 (ຄະນະກຳມະການບໍລິຫານງານ CIS; ປະຫວັດສາດຂອງ CIS). ດັ່ງນັ້ນ, ຢູເຄຣນ ແລະ ຈໍເຈຍ ປະກົດຢູ່ດ້ານລຸ່ມເປັນຄູ່ຄ້າເທົ່ານັ້ນ.
ຕາຕະລາງສະຫຼຸບບໍ່ແມ່ນການຈັດອັນດັບ: ບັນດາປະເທດເຜີຍແຜ່ຂໍ້ມູນທີ່ມີການຄຸ້ມຄອງທີ່ແຕກຕ່າງກັນ. ໃນປະເທດຣັດເຊຍ, ຕົວເລກການດຳເນີນງານປະກອບມີທຸກປະເພດກະສິກຳ; ໃນເບລາຣຸດ, ມັນກວມເອົາຜູ້ຜະລິດກະສິກຳສ່ວນໃຫຍ່; ມອນໂດວາລາຍງານຜົນຜະລິດຂອງກະສິກຳຂະໜາດໃຫຍ່; ແລະ ຕົວເລກຂອງອຸສເບກິດສະຖານກ່ຽວຂ້ອງກັບເຄິ່ງປີທຳອິດເທົ່ານັ້ນ.
ວັນຈັນ-ວັນສຸກ. ຍົກເລີກການຕິດຕາມໄດ້ດ້ວຍການຄລິກດຽວ.
| ປະເທດ | ຕົວເລກທີ່ຢືນຢັນຄັ້ງສຸດທ້າຍ ມາຮອດວັນທີ 11.11.2026 | ສະຖານະພາບ ແລະ ການຄຸ້ມຄອງ |
|---|---|---|
| ລັດເຊຍ | 14.65 ລ້ານໂຕນ ມາຮອດວັນທີ 1 ຕຸລາ | ການດຳເນີນງານ, ທຸກປະເພດ, 87% ຂອງພື້ນທີ່ທີ່ເກັບກ່ຽວ (Kommersant) |
| ເບລາລຸດ | 704 ພັນໂຕນ, 333 ເຊນ/ເຮັກຕາ | ຜູ້ຜະລິດກະສິກຳທີ່ດຳເນີນການ, ບໍ່ແມ່ນທຸກໆຟາມ (ມິນາໂກຣ ຜ່ານ 4esnok.by) |
| ສຽງ | 246.3 ຊັງຕີແມັດ/ເຮັກຕາ | ເດືອນມັງກອນ - ກັນຍາ, ສະເພາະວິສາຫະກິດກະສິກຳ ແລະ ຊາວກະສິກອນ ≥ 50 ເຮັກຕາ (NBS ໂມໂດວາ) |
| ອາເມເນຍ | 93.0 ພັນໂຕນ | ມັງກອນ - ກັນຍາ, ດຳເນີນງານ, -1.2% ຕໍ່ປີ (ARKA) |
| ອາເຊີໄບຈັນ | 864.8 ພັນໂຕນ ມາຮອດວັນທີ 1 ຕຸລາ | ການດໍາເນີນງານ, -1.1% ຕໍ່ປີ (ຄະນະກຳມະການສະຖິຕິແຫ່ງລັດ) |
| ຄາຊັກສະຖານ | 2.9 ລ້ານໂຕນ | ບົດລາຍງານການດຳເນີນງານຈາກກະຊວງກະສິກຳ, ບໍ່ແມ່ນສະຖິຕິສຸດທ້າຍ (ລັດຖະບານກາຊັກສະຖານ) |
| Kyrgyzstan | 1.2497 ລ້ານໂຕນ | ການຄາດຄະເນຢ່າງເປັນທາງການ, ບໍ່ແມ່ນຜົນໄດ້ຮັບທີ່ສົມບູນ (ກະຊວງກະສິກຳຂອງ Kyrgyzstan) |
| Tajikistan | 1,031,647 ທ ມາຮອດວັນທີ 1 ຕຸລາ | ການປະເມີນການດຳເນີນງານແຫ່ງຊາດ (ກະຊວງກະສິກຳຂອງທາຈິກິສະຖານ) |
| Uzbekistan | 2.2543 ລ້ານໂຕນ ສໍາລັບ H1 | ຂໍ້ເທັດຈິງເຄິ່ງປີ; 4.5 ລ້ານໂຕນ - ເປົ້າໝາຍປະຈຳປີ, ບໍ່ແມ່ນຜົນໄດ້ຮັບ (SIAT; ກະຊວງກະສິ ກຳ) |
| Turkmenistan | ບໍ່ມີຍອດລວມທົ່ວປະເທດ | ມີຂໍ້ມູນພາກພື້ນແຍກຕ່າງຫາກເທົ່ານັ້ນ (ອົງການຂໍ້ມູນຂ່າວສານຂອງລັດ) |
ຣັດເຊຍ, ເບລາຣຸດ, ແລະ ມອນໂດວາ ສະແດງໃຫ້ເຫັນເສັ້ນທາງການຕະຫຼາດທີ່ແຕກຕ່າງກັນ
ລັດເຊຍ. ມາຮອດວັນທີ 1 ຕຸລາ, ກະສິກຳທຸກປະເພດໄດ້ເກັບກ່ຽວແລ້ວ 14.65 ລ້ານໂຕນ, ຫຼຸດລົງ 8.7% ເມື່ອທຽບກັບປີກ່ອນ; ການເກັບກ່ຽວກວມເອົາ 87% ຂອງພື້ນທີ່ປູກ. ອົງການກະສິກຳມີຜົນຜະລິດ 3.1 ລ້ານໂຕນ, ຊາວກະສິກອນມີຜົນຜະລິດ 2.1 ລ້ານໂຕນ, ແລະ ກະສິກຳຄົວເຮືອນມີຜົນຜະລິດ 9.5 ລ້ານໂຕນ (Kommersant). ການປຽບທຽບ 14.65 ລ້ານໂຕນເຫຼົ່ານີ້ກັບການຄາດຄະເນຂອງຂະແໜງການຄ້າແມ່ນບໍ່ເໝາະສົມ: ກະຊວງກະສິກຳໃຊ້ຄຳນິຍາມທີ່ແຄບກວ່າຂອງການຜະລິດທີ່ມີການຈັດຕັ້ງ. ສຳລັບຂໍ້ມູນພື້ນຖານທີ່ສອດຄ່ອງ, EAEU ລາຍງານ 19.5107 ລ້ານໂຕນ ຈາກເນື້ອທີ່ 991.6 ພັນເຮັກຕາ ດ້ວຍຜົນຜະລິດ 198 ເຊັນເນີຕໍ່ເຮັກຕາ ສຳລັບປີ 2025 ໃນທຸກໝວດໝູ່, ເພີ່ມຂຶ້ນ 9.4% ຈາກປີ 2024 (EAEU).
ການມາຮອດຂອງຜົນຜະລິດໃໝ່ໄດ້ເຮັດໃຫ້ລາຄາສິນຄ້າຫຼຸດລົງ. ໃນເດືອນກັນຍາ, ກະຊວງກະສິກຳລາຍງານວ່າລາຄາຜູ້ຜະລິດຫຼຸດລົງ 12.3% ມາຢູ່ທີ່ 26.3 ຣູເບີນ/ກິໂລ ແລະ ລາຄາຜູ້ບໍລິໂພກຫຼຸດລົງ 16.5% (Vedomostiໃນລະຫວ່າງອາທິດຂອງວັນທີ 29 ກັນຍາ ຫາ ວັນທີ 5 ຕຸລາ, Rosstat ໄດ້ບັນທຶກການຫຼຸດລົງເພີ່ມເຕີມ 2.3% ໃນລາຄາຂາຍຍ່ອຍ (Rosstat). ໃນຂະນະທີ່ສິ່ງນີ້ຢືນຢັນການຫຼຸດລາຄາຕາມລະດູການ, ແຕ່ມັນບໍ່ໄດ້ອະນຸຍາດໃຫ້ມີການປະເມີນຍອດເງິນໃນລະດູໜາວໂດຍບໍ່ມີຂໍ້ມູນການເກັບກຳສິນຄ້າສຸດທ້າຍ, ຕົວຊີ້ວັດຄຸນນະພາບ, ແລະ ຕົວເລກການສູນເສຍການເກັບຮັກສາ.
ເບລາຣູດ. ຮອດວັນທີ 23 ຕຸລາ, ຜູ້ຜະລິດກະສິກຳໄດ້ເກັບກ່ຽວແລ້ວ 704 ພັນໂຕນ ດ້ວຍຜົນຜະລິດຂອງ 333 ເຊັນຕໍ່ເຮັກຕາ, ສູງກວ່າປີກາຍ 25 ເຊັນຕໍ່ເຮັກຕາ (ກະຊວງກະສິກຳ ຜ່ານ 4esnok.by). ຕົວເລກນີ້ກ່ຽວຂ້ອງກັບຂະແໜງການຈັດຕັ້ງ ແລະ ເນື້ອທີ່ທີ່ວາງແຜນໄວ້ປະມານ 22 ພັນເຮັກຕາ. ເນື້ອທີ່ທັງໝົດຂອງຊາດສຳລັບປີ 2025 ແມ່ນສູງກວ່າຢ່າງຫຼວງຫຼາຍ—3.0472 ລ້ານໂຕນ ຈາກ 139.9 ພັນເຮັກຕາ ໃນລາຄາ 219 ເຊັນເນີຕໍ່ເຮັກຕາ— ຍ້ອນວ່າ EAEU ປະກອບມີທຸກປະເພດກະສິກຳ (EAEU). ຊ່ອງຫວ່າງນີ້ແມ່ນມີຄວາມສຳຄັນຫຼາຍສຳລັບການວິເຄາະ: ໂຄງການອຸດສາຫະກຳກະສິກຳຂອງລັດໄດ້ສັງເກດເຫັນວ່າລະຫວ່າງປີ 2020 ແລະ 2024, ການຜະລິດໃນກະສິກຳຄົວເຮືອນຫຼຸດລົງ 2 ລ້ານໂຕນ, ຫຼື 1.8 ເທົ່າ (ໂຄງການກະສິກຳ-ອຸດສາຫະກຳໃນອະນາຄົດ). ດັ່ງນັ້ນ, ຜົນຜະລິດສູງໃນບັນດາຜູ້ຜະລິດຂະໜາດໃຫຍ່ຈຶ່ງບໍ່ໄດ້ເທົ່າກັບການເຕີບໂຕຂອງການສະໜອງໂດຍລວມຂອງປະເທດ.
ຣັດເຊຍຍັງຄົງເປັນຕະຫຼາດພາຍນອກທີ່ສຳຄັນທີ່ສຸດສຳລັບມັນຕົ້ນຂອງເບລາຣຸດ, ແຕ່ປະລິມານມີການປ່ຽນແປງໄປຕາມລະດູການຂອງຣັດເຊຍ. ໃນປີ 2024, ການຈັດສົ່ງຈາກເບລາຣຸດໄປຣັດເຊຍມີທັງໝົດ 201.2 ພັນໂຕນ, ໃນຂະນະທີ່ມາຮອດວັນທີ 25 ພຶດສະພາ 2025, ພວກມັນຢູ່ທີ່ 32 ພັນໂຕນ ເມື່ອທຽບກັບ 63.9 ພັນໂຕນຂອງປີກ່ອນ. ໃນເວລາດຽວກັນ, ການນຳເຂົ້າທັງໝົດຂອງຣັດເຊຍບັນລຸ 548.1 ພັນໂຕນ ໃນວັນທີດັ່ງກ່າວ, ສ່ວນໃຫຍ່ແມ່ນມາຈາກປະເທດເອຢິບ ແລະ ຈີນ (Rosselkhoznadzor ຜ່ານ TASS/Alta-Soft). ຂໍ້ມູນເປີດທີ່ຄົບຖ້ວນກ່ຽວກັບການສົ່ງອອກມັນຕົ້ນຂອງເບລາຣຸດສຳລັບປີ 2026 ແມ່ນບໍ່ມີໃຫ້ໃຊ້ໃນວັນທີທົບທວນ.
ມອນໂດວາ. ການເກັບກ່ຽວລວມທົ່ວປະເທດສຳລັບປີ 2026 ຍັງບໍ່ທັນໄດ້ຖືກເຜີຍແຜ່ເທື່ອ. ຜົນຜະລິດມັນຕົ້ນໂດຍສະເລ່ຍໃນວິສາຫະກິດກະສິກຳ ແລະ ການຖືຄອງທີ່ດິນຢ່າງໜ້ອຍ 50 ເຮັກຕາແມ່ນ 246.3 ເຊັນຕໍ່ເຮັກຕາ ໃນລະຫວ່າງເດືອນມັງກອນຫາເດືອນກັນຍາ, ຫຼື 128.7% ຂອງລະດັບຂອງປີກ່ອນ (ສຳນັກງານສະຖິຕິແຫ່ງຊາດຂອງມອນໂດວາ). ເຖິງຢ່າງໃດກໍ່ຕາມ, ພາບລວມນີ້ກວມເອົາພຽງແຕ່ສ່ວນນ້ອຍໆຂອງອຸດສາຫະກໍາເທົ່ານັ້ນ: ມາຮອດວັນທີ 1 ກໍລະກົດ, 97% ຂອງທີ່ດິນປູກມັນຕົ້ນແມ່ນຖືກຄອບຄອງໂດຍຄົວເຮືອນ ແລະ ຟາມຂະໜາດນ້ອຍ (ສຳນັກງານສະຖິຕິແຫ່ງຊາດຂອງມອນໂດວາ). ດັ່ງນັ້ນ, ການເພີ່ມຂຶ້ນຂອງຜົນຜະລິດໃນບັນດາການດຳເນີນງານຂະໜາດໃຫຍ່ບໍ່ສາມາດຄາດຄະເນເຂົ້າໃນການຄາດຄະເນລະດັບຊາດໄດ້.
ລັກສະນະການຄ້າຂອງມອນໂດວາກຳລັງມຸ່ງໄປສູ່ EU ຫຼາຍຂຶ້ນ. ຕັ້ງແຕ່ເດືອນມັງກອນຫາເດືອນສິງຫາ 2026, ບັນດາປະເທດ CIS ກວມເອົາພຽງແຕ່ 2.7% ຂອງການນຳເຂົ້າທັງໝົດຂອງມອນໂດວາ, ໃນຂະນະທີ່ EU ກວມເອົາ 53.6%; ຕົວເລກນີ້ສະທ້ອນເຖິງການຄ້າໂດຍລວມ, ບໍ່ແມ່ນກະແສທີ່ກ່ຽວຂ້ອງກັບມັນຕົ້ນໂດຍສະເພາະ (ສຳນັກງານສະຖິຕິແຫ່ງຊາດຂອງມອນໂດວາ). ການແບ່ງແຍກປະເທດຢ່າງເປັນທາງການ HS 0701 ສຳລັບການຄ້າຂາຍມັນຕົ້ນບໍ່ມີໃຫ້ໃຊ້ໃນສິ່ງພິມທີ່ໄດ້ຮັບການທົບທວນຄືນ, ສະນັ້ນຈຶ່ງບໍ່ມີການຄາດຄະເນການຄ້າລະດັບຜະລິດຕະພັນປີ 2026 ຖືກນຳສະເໜີ.
ພາກໃຕ້ຂອງ Caucasus ເຊື່ອມໂຍງການເກັບກ່ຽວກັບການເຂົ້າເຖິງສຸຂາພິບານພືດ
ອາເມເນຍ. ສຳລັບໄລຍະເວລາເດືອນມັງກອນ ຫາ ກັນຍາ, ມັນຕົ້ນ 93.0 ພັນໂຕນ ຜະລິດຫຼຸດລົງ 1.2% ເມື່ອທຽບກັບປີກ່ອນ; ຜົນຜະລິດພືດທັງໝົດຫຼຸດລົງ 7.3% (ARKA ອ້າງອີງ Armstat). ນີ້ແມ່ນຕົວຊີ້ວັດການດຳເນີນງານເກົ້າເດືອນ; ຕົວເລກຮອງທີ່ຂັດແຍ້ງກັນໄດ້ຖືກຍົກເວັ້ນຈາກການປະເມີນ.
ເຫດການຕາມລະດູການຫຼັກສຳລັບການຄ້າຂອງອາເມເນຍແມ່ນຂໍ້ຈຳກັດຂອງຣັດເຊຍ. ແຕ່ວັນທີ 3 ມິຖຸນາເປັນຕົ້ນໄປ, ການນຳເຂົ້າມັນຕົ້ນ ແລະ ຜະລິດຕະພັນກັກກັນຍ່ອຍອື່ນໆຈຳນວນໜຶ່ງໄດ້ຖືກຈຳກັດຊົ່ວຄາວເນື່ອງຈາກຄວາມຕ້ອງການໃນການກວດສອບການຈັດສົ່ງ ແລະ ການຕິດຕາມ; ແຕ່ວັນທີ 12 ມິຖຸນາເປັນຕົ້ນໄປ, ຂໍ້ຈຳກັດດັ່ງກ່າວໄດ້ຖືກຂະຫຍາຍໄປສູ່ຜະລິດຕະພັນກັກກັນຍ່ອຍທັງໝົດ, ແລະ ອາເມເນຍໄດ້ອຸທອນຕໍ່ EAEU (ວິທະຍຸສາທາລະນະຂອງ Armenia; Interfaxບໍ່ພົບເອກະສານທີ່ຢືນຢັນການຍົກເລີກ ຫຼື ການຜ່ອນຄາຍລະບອບການປົກຄອງຢ່າງຄົບຖ້ວນກ່ອນວັນທີ 11 ພະຈິກໃນແຫຼ່ງຂໍ້ມູນທີ່ໄດ້ກວດສອບ. ເຫດການນີ້ສະແດງໃຫ້ເຫັນວ່າການເປັນສະມາຊິກ EAEU ບໍ່ໄດ້ລົບລ້າງການຄວບຄຸມການກັກກັນ.
ອາເຊີໄບຈັນ. ຮອດວັນທີ 1 ຕຸລາ, 864.8 ພັນໂຕນ ໄດ້ຖືກເກັບກ່ຽວແລ້ວ, ຫຼຸດລົງ 1.1% ເມື່ອທຽບກັບປີກ່ອນ. ມາຮອດວັນທີ 1 ກັນຍາ ຕົວເລກຍັງຄົງ 777.2 ພັນໂຕນ, 2.2% ສູງກວ່າປີກ່ອນ, ດັ່ງນັ້ນການເກັບກ່ຽວຊ້າຈຶ່ງໄດ້ປ່ຽນແປງແນວໂນ້ມ; ບໍ່ມີຄຳອະທິບາຍຢ່າງເປັນທາງການສຳລັບການປີ້ນກັບນີ້ໄດ້ຖືກສະໜອງໃຫ້ (ຄະນະກຳມະການສະຖິຕິແຫ່ງລັດອາເຊີໄບຈັນ; ບົດລາຍງານເດືອນສິງຫາ).
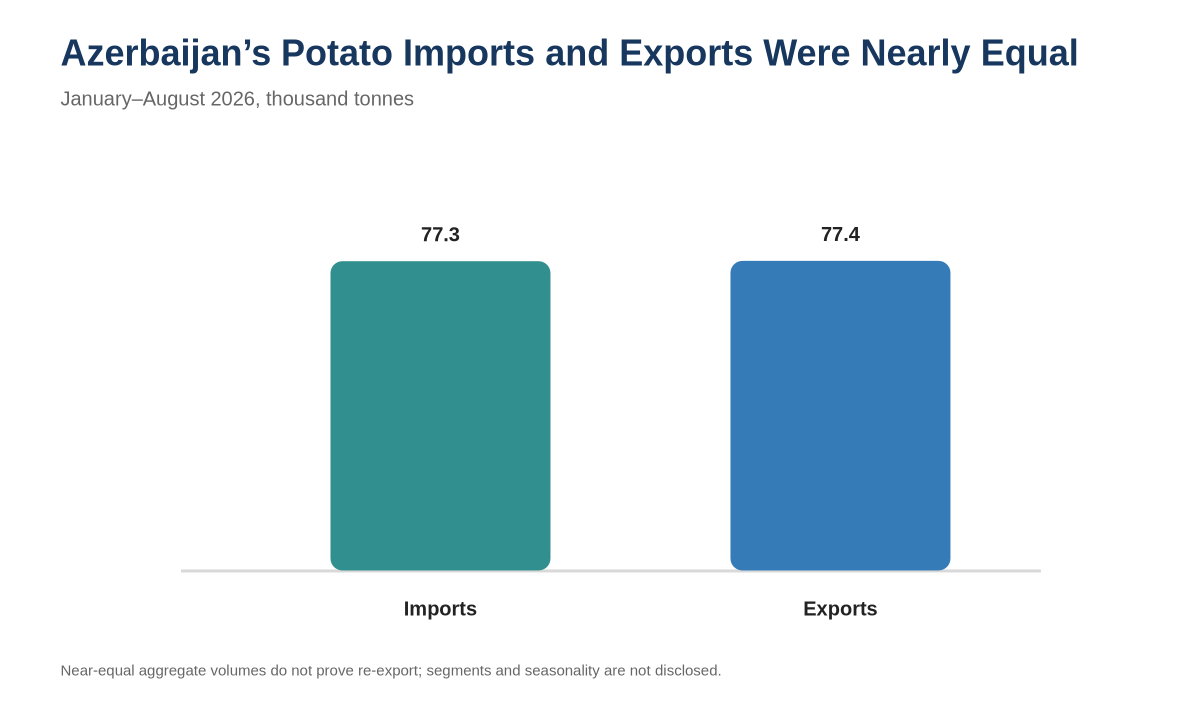
ອາເຊີໄບຈັນເປັນຜູ້ນຳເຂົ້າ ແລະ ສົ່ງອອກໃນເວລາດຽວກັນ. ໃນເດືອນມັງກອນ-ສິງຫາ 2026 ປະເທດດັ່ງກ່າວໄດ້ນຳເຂົ້າ 77 330.2 ໂຕນ ມັນຕົ້ນມີມູນຄ່າ 29.73 ລ້ານໂດລາ ແລະ ສົ່ງອອກ 77 407.9 ໂຕນ ມູນຄ່າ 29.71 ລ້ານໂດລາ (ຄະນະກຳມະການສະຖິຕິແຫ່ງລັດ). ປະລິມານລວມທີ່ເກືອບຄືກັນບໍ່ໄດ້ພິສູດວ່າການສົ່ງອອກຄືນ; ພວກມັນອາດຈະສະທ້ອນເຖິງລະດູການ, ພູມສາດ, ແລະ ກຸ່ມຜະລິດຕະພັນທີ່ແຕກຕ່າງກັນ. ໃນປີ 2025, ອີງຕາມສິ່ງພິມທີ່ອ້າງອີງເຖິງສະຖິຕິແຫ່ງຊາດ, ໃນຈຳນວນ 71,430 ໂຕນທີ່ສົ່ງອອກ, 59,975 ໂຕນໄປຣັດເຊຍ ແລະ 5,693 ໂຕນໄປເບລາຣຸດ; ການນຳເຂົ້າສ່ວນໃຫຍ່ແມ່ນມາຈາກຕຸລະກີ, ຈໍເຈຍ, ປາກີສະຖານ, ຣັດເຊຍ ແລະ ອີຣານ (ABC.az). ມາຮອດວັນທີ 8 ພຶດສະພາ 2026, ຣັດເຊຍໄດ້ຮັບມັນຕົ້ນຈາກອາເຊີໄບຈັນ 6.7 ພັນໂຕນ, ເພີ່ມຂຶ້ນ 41.9% ເມື່ອທຽບກັບປີກ່ອນ (Interfax).
ປະເທດເພື່ອນບ້ານຈໍເຈຍ, ເຊິ່ງບໍ່ແມ່ນສະມາຊິກ CIS, ຍັງຄົງເປັນສ່ວນໜຶ່ງຂອງລະບົບລະດູການນີ້. ໃນເດືອນມັງກອນ-ເດືອນກັນຍາ ມັນໄດ້ສະໜອງໃຫ້ອາເຊີໄບຈັນດ້ວຍ 12.7 ພັນໂຕນ ມັນຕົ້ນທີ່ມີມູນຄ່າ 2.4 ລ້ານໂດລາ, ພ້ອມທັງ 3.4 ພັນໂຕນ ໄປຍັງປະເທດຣັດເຊຍ ແລະ 2.1 ພັນໂຕນ ເບລາຣຸດ (BM.GEສຳລັບອາເຊີໄບຈັນ, ສິ່ງນີ້ຢືນຢັນຕື່ມອີກເຖິງລັກສະນະສອງຝ່າຍຂອງຕະຫຼາດ: ປະເທດສົ່ງອອກຜົນຜະລິດຂອງຕົນເອງໄປທາງທິດເໜືອ ໃນຂະນະດຽວກັນກໍກວມເອົາຊ່ອງຫວ່າງຊົ່ວຄາວ ແລະ ຄຸນນະພາບພາຍໃນດ້ວຍການນຳເຂົ້າຈາກທິດຕາເວັນຕົກ ແລະ ທິດໃຕ້. ເຖິງຢ່າງໃດກໍ່ຕາມ, ສະຖິຕິທີ່ມີຢູ່ບໍ່ໄດ້ແຍກເມັດພັນອອກຈາກມັນຕົ້ນຊັ້ນອາຫານ, ດັ່ງນັ້ນຕົວຂັບເຄື່ອນຂອງກະແສກົງກັນຂ້າມຈຶ່ງບໍ່ສາມາດອະທິບາຍໄດ້ຢ່າງຊັດເຈນກວ່າໂດຍບໍ່ມີຂໍ້ມູນລະດັບພາສີ.
ອາຊີກາງເພີ່ມຜົນຜະລິດແຕ່ຍັງຄົງການນໍາເຂົ້າ
ຄາຊັກສະຖານ. ກະຊວງກະສິກຳລາຍງານການເກັບກ່ຽວເຂົ້າໄດ້ໄວ 2.9 ລ້ານໂຕນການຄາດຄະເນໃນເດືອນກັນຍາຄາດຄະເນໄວ້ທີ່ 2.8 ລ້ານໂຕນ, ເຊິ່ງປະມານສອດຄ່ອງກັບລະດັບປີ 2025 (ລັດຖະບານກາຊັກສະຖານ; ການສະຫຼຸບສັງລວມເດືອນກັນຍາ). ມາຮອດວັນທີ 11 ກັນຍາ, ຜົນຜະລິດໄດ້ 1.8903 ລ້ານໂຕນ ຈາກພື້ນທີ່ 74,000 ເຮັກຕາ ໃນອັດຕາ 255.5 ເຊັນເນີຕໍ່ເຮັກຕາ, ທຽບກັບ 242.8 ເຊັນເນີຕໍ່ເຮັກຕາ ໃນປີກ່ອນ (Kazinform). ລາຄາເຂົ້ານາຢູ່ທີ່ 90–100 tenge/kg ໃນທ້າຍເດືອນກັນຍາ. ເຈົ້າໜ້າທີ່ຖືວ່າສະຖານທີ່ເກັບຮັກສາມີຄວາມພຽງພໍ ແລະ ໄດ້ປະກາດການນຳໃຊ້ກຳລັງການຜະລິດໃໝ່ຫຼາຍກວ່າ 700,000 ໂຕນພາຍໃນສາມປີ; ການສູນເສຍຕາມທຳມະຊາດໃນລະຫວ່າງການເກັບກ່ຽວ, ການຂົນສົ່ງ ແລະ ການເກັບຮັກສາຄາດຄະເນໄວ້ທີ່ 5–10% (ລັດຖະບານກາຊັກສະຖານ).
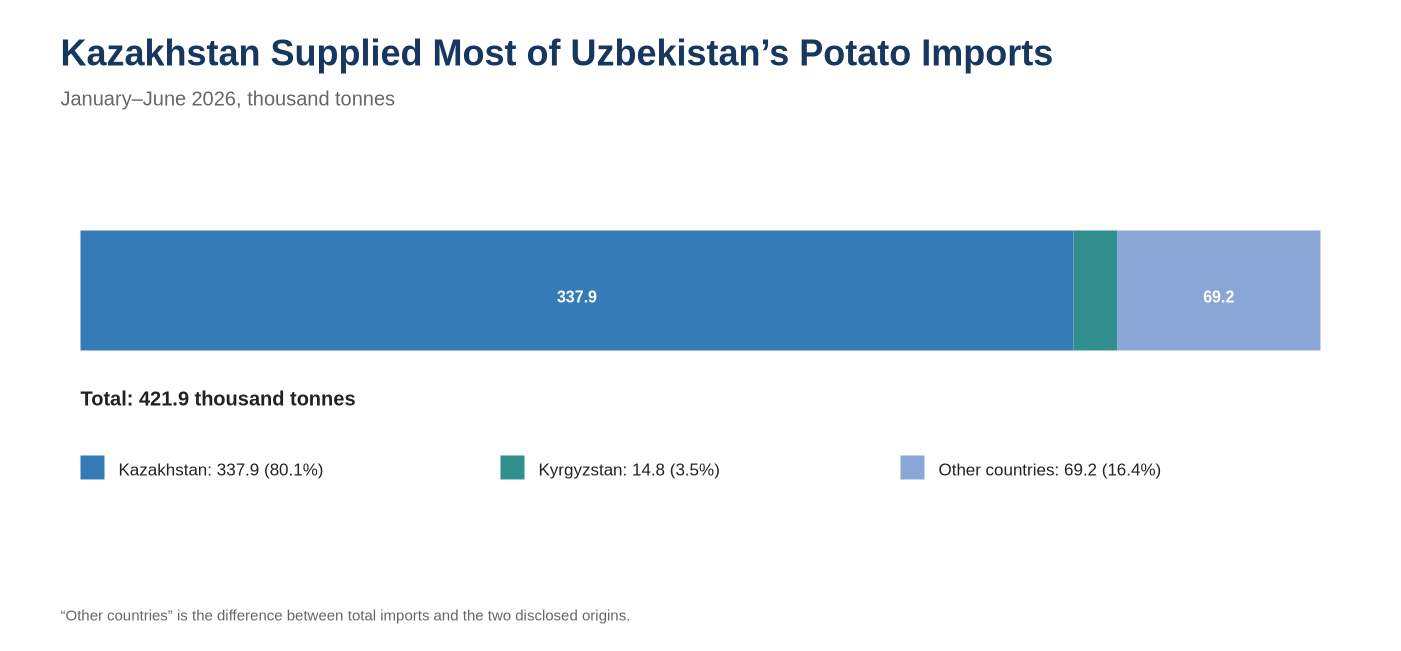
ທ່າແຮງການສົ່ງອອກຂອງຄາຊັກສະຖານສຳລັບປີ 2026 ຄາດຄະເນໄວ້ທີ່ 400,000 ໂຕນ, ເພີ່ມຂຶ້ນຈາກ 388,000 ໂຕນໃນປີ 2025. ໃນຊ່ວງເຄິ່ງທຳອິດຂອງປີນີ້, ອຸສເບກິສະຖານໄດ້ນຳເຂົ້າ 337,900 ຕັນ ຈາກປະເທດຄາຊັກສະຖານ, ເຮັດໃຫ້ການເກັບກ່ຽວຂອງກາຊັກສະຖານມີຄວາມສຳຄັນຕໍ່ການດຸ່ນດ່ຽງການສະໜອງໃນພາກພື້ນ (ຄະນະກຳມະການສະຖິຕິແຫ່ງຊາດຂອງອຸສເບກິດສະຖານ).
ປະເທດ Kyrgyzstan. ຮອດວັນທີ 23 ພຶດສະພາ, ມັນຕົ້ນຖືກຄອບຄອງ 44,700 ເຮັກຕາ, ເພີ່ມຂຶ້ນ 3% ເມື່ອທຽບກັບປີກ່ອນ (ຄະນະ ກຳ ມະການສະຖິຕິແຫ່ງຊາດ). ໃນໄລຍະການເກັບກ່ຽວລະຫວ່າງກາງ, ຜົນຜະລິດທັງໝົດບັນລຸໄດ້ 359,900 ໂຕນ, ເກີນຕົວເລກຂອງປີກາຍ 8.5%; ຜົນຜະລິດເພີ່ມຂຶ້ນຈາກ 167.0 ເປັນ 171.8 ເຊັນເນີຕໍ່ເຮັກຕາ (ຄະນະ ກຳ ມະການສະຖິຕິແຫ່ງຊາດກະຊວງກະສິກຳຄາດຄະເນຜົນຜະລິດປະຈຳປີຂອງ 1.2497 ລ້ານໂຕນ, ດ້ວຍການບໍລິໂພກພາຍໃນປະເທດຢູ່ທີ່ 779,700 ໂຕນ ແລະ ຄາດຄະເນວ່າມີຄວາມພຽງພໍດ້ວຍຕົນເອງຢູ່ທີ່ 181.9%. ອີງຕາມຕົວເລກເຫຼົ່ານີ້, ໃນວັນທີ 16 ຕຸລາ, ປະເທດ Kyrgyzstan ໄດ້ຫ້າມການນຳເຂົ້າມັນຕົ້ນຊົ່ວຄາວຈົນຮອດວັນທີ 1 ມີນາ 2027, ໂດຍມີຂໍ້ຍົກເວັ້ນສຳລັບການຂົນສົ່ງ ແລະ ຈຸດປະສົງສະເພາະ (ກະຊວງກະສິກຳຂອງ Kyrgyzstan). ຜົນກະທົບຕົວຈິງຂອງມາດຕະການນີ້ຕໍ່ລາຄາ ແລະ ກະແສການຄ້າຂອງເພື່ອນບ້ານຍັງບໍ່ທັນໄດ້ຖືກວັດແທກ.
ທາຈິກິສຖານ. ການປູກທີ່ປົກຄຸມ 68,000 ເຮັກຕາ, ຫຼາຍກວ່າ 3,600 ເຮັກຕາ ເມື່ອທຽບກັບປີ 2025. ຮອດວັນທີ 1 ຕຸລາ, 1,031,647 ຕັນ ການເກັບກ່ຽວໄດ້ເພີ່ມຂຶ້ນ 135,128 ໂຕນ ເມື່ອທຽບກັບປີກ່ອນ (ກະຊວງກະສິກຳຂອງທາຈິກິສະຖານ). ບໍ່ມີການລວມຍອດນຳເຂົ້າໃນລະດັບຜະລິດຕະພັນ ເນື່ອງຈາກສິ່ງພິມຢ່າງເປັນທາງການທີ່ໄດ້ຮັບການທົບທວນຄືນບໍ່ໄດ້ສະໜອງຕາຕະລາງພາສີທີ່ປຽບທຽບໄດ້.
ອຸສເບກິສຖານ. ບັນທຶກຖານຂໍ້ມູນ SIAT ຢ່າງເປັນທາງການ 2.2543 ລ້ານໂຕນ ສຳລັບເຄິ່ງທຳອິດຂອງປີ (SIAT). ເປົ້າໝາຍປະຈຳປີແມ່ນ 4.5 ລ້ານໂຕນ, ທຽບກັບ 4.1 ລ້ານໂຕນທີ່ຜະລິດໄດ້ຕົວຈິງໃນປີ 2025; ການປູກຄືນໃໝ່ເພີ່ມເຕີມຄາດວ່າຈະໃຫ້ຜົນຜະລິດໃນເດືອນພະຈິກ, ສະນັ້ນເປົ້າໝາຍນີ້ບໍ່ຄວນຖືກນຳສະເໜີເປັນເປົ້າໝາຍສຸດທ້າຍ (ກະຊວງກະສິກຳຂອງອຸສເບກິສະຖານ). ການຂະຫຍາຍຕົວຂອງການສະໜອງໄດ້ສົ່ງຜົນກະທົບຕໍ່ລາຄາແລ້ວ: ກະຊວງລາຍງານວ່າລາຄາສະເລ່ຍຫຼຸດລົງຈາກ 5,717 ມາເປັນ 4,169 ຊຸມ/ກິໂລ, ໃນຂະນະທີ່ລາຄາຂາຍສົ່ງຂອງຊາວກະສິກອນຢູ່ໃນລະຫວ່າງ 2,500 ຫາ 2,800 ຊຸມ/ກິໂລ. ຄັງສຳຮອງລະຫວ່າງລະດູການຄາດຄະເນໄວ້ທີ່ 400,000 ໂຕນ, ລວມທັງ 216,000 ໂຕນທີ່ເກັບໄວ້ໃນສະຖານທີ່ເກັບຮັກສາເຢັນ (ກະຊວງກະສິ ກຳ).
ຂົງເຂດຈຸດສຸມແຍກຕ່າງຫາກແມ່ນການຫຼຸດຜ່ອນການເພິ່ງພາອາໄສແກ່ນພັນທີ່ນຳເຂົ້າ. ໂຄງການຂອງລັດມີຈຸດປະສົງເພື່ອຜະລິດ 4 ລ້ານຫົວນ້ອຍໃນປີ 2026 ແລະ ເພີ່ມຜົນຜະລິດມັນຕົ້ນທີ່ມີຜົນຜະລິດຊ້ຳຊ້ອນສູງເປັນ 747,000 ໂຕນ ພາຍໃນປີ 2030; ນີ້ສະແດງເຖິງເສັ້ນທາງທີ່ວາງແຜນໄວ້ ແທນທີ່ຈະເປັນການຜະລິດຕົວຈິງທີ່ໄດ້ຮັບການຢືນຢັນສຳລັບລະດູການປະຈຸບັນ (ກະຊວງກະສິກຳຂອງອຸສເບກິສະຖານ). ອົງການດັ່ງກ່າວຍັງໄດ້ເຜີຍແຜ່ການຄາດຄະເນເນື້ອທີ່ທີ່ແຕກຕ່າງກັນ - 284,000 ເຮັກຕາໃນແຜນເດືອນມັງກອນ ທຽບກັບ 238,000 ການປູກຕົ້ນໄມ້ຫຼັກ ບວກກັບ 71,000 ການປູກຄືນໃໝ່ໃນລາຍລະອຽດເດືອນສິງຫາ. ໝວດໝູ່ເຫຼົ່ານີ້ບໍ່ສາມາດສະຫຼຸບ ຫຼື ປຽບທຽບໄດ້ໂດຍກົນຈັກໂດຍບໍ່ມີການຊີ້ແຈງດ້ານວິທີການ.
ເຖິງວ່າຈະມີການຜະລິດເພີ່ມຂຶ້ນ, ອຸສເບກິສຖານໄດ້ນຳເຂົ້າ 421,918 ຕັນ ຂອງມັນຕົ້ນທີ່ມີມູນຄ່າ 34 ລ້ານໂດລາ ລະຫວ່າງເດືອນມັງກອນ ຫາ ເດືອນມິຖຸນາ — ຫຼຸດລົງ 46,900 ໂຕນ ເມື່ອທຽບກັບປີກ່ອນ. ນອກຈາກປະເທດຄາຊັກສະຖານແລ້ວ, 14,800 ໂຕນ ມາຈາກປະເທດກຽກກິດສະຖານ; ປະລິມານທີ່ສຳຄັນຍັງມາຈາກປາກີສະຖານ ແລະ ອັຟການິສະຖານ (ຄະນະກຳມະການສະຖິຕິແຫ່ງຊາດຂອງອຸສເບກິດສະຖານ). ການນໍາເຂົ້າທ່າມກາງການເກັບກ່ຽວພາຍໃນປະເທດຢ່າງຫຼວງຫຼາຍສະທ້ອນໃຫ້ເຫັນເຖິງຮູບແບບຄວາມຕ້ອງການຕາມລະດູການ, ການຈັດສົ່ງໄວ, ແລະ ຄວາມແຕກຕ່າງລະຫວ່າງແກ່ນພັນ ແລະ ຜະລິດຕະພັນລະດັບຕະຫຼາດ; ສັດສ່ວນທີ່ແນ່ນອນຍັງບໍ່ໄດ້ເປີດເຜີຍໃນບົດສະຫຼຸບທີ່ເປີດເຜີຍຕໍ່ສາທາລະນະ.
ປະເທດ Turkmenistan. ຂໍ້ມູນເນື້ອທີ່ປູກມັນຕົ້ນທົ່ວປະເທດ, ການເກັບກ່ຽວລວມ, ຜົນຜະລິດ, ລາຄາ ແລະ ຂໍ້ມູນການຄ້າຕ່າງປະເທດສຳລັບມັນຕົ້ນໃນປີ 2026 ຍັງບໍ່ທັນໄດ້ຖືກເຜີຍແຜ່ໃນສະຖິຕິທາງການທີ່ສາມາດເຂົ້າເຖິງໄດ້. ໃນ Lebap velayat, ຫຼາຍກວ່າ 19,600 ຕັນ ໄດ້ເກັບກ່ຽວຈາກເນື້ອທີ່ 1,400 ເຮັກຕາໃນລະດູໃບໄມ້ປົ່ງ, ໂດຍອີງໃສ່ຜົນຜະລິດທີ່ໄດ້ປະກາດໄວ້ທີ່ 140 ເຊັນເນີຕໍ່ເຮັກຕາ (ອົງການຂໍ້ມູນຂ່າວສານຂອງລັດ Turkmenistan); ໃນ Dashoguz velayat, ມັນຕົ້ນມີເນື້ອທີ່ 8,800 ເຮັກຕາ, ແຕ່ສິ່ງພິມໃນເດືອນມິຖຸນາພຽງແຕ່ກ່າວເຖິງການເລີ່ມຕົ້ນຂອງການເກັບກ່ຽວ (ອົງການຂໍ້ມູນຂ່າວສານຂອງລັດ). ຕົວເລກພາກພື້ນບໍ່ສາມາດລວມເຂົ້າໃນການຄາດຄະເນລະດັບຊາດໄດ້. ຂໍ້ຕົກລົງກັບປະເທດຄາຊັກສະຖານເພື່ອຂະຫຍາຍ "ແລວທາງສີຂຽວ" ສຳລັບຜະລິດຕະພັນໝາກໄມ້ ແລະ ຜັກຢືນຢັນຄວາມສົນໃຈທາງການຄ້າ ແຕ່ບໍ່ໄດ້ເປີດເຜີຍປະລິມານມັນຕົ້ນສຳລັບປີ 2026 (ກະຊວງເສດຖະກິດແຫ່ງຊາດຄາຊັກສະຖານ).
EAEU ອຳນວຍຄວາມສະດວກດ້ານການຄ້າ ແຕ່ບໍ່ໄດ້ລົບລ້າງການຄວບຄຸມ
ຕະຫຼາດພາກພື້ນດຳເນີນການພາຍໃຕ້ຫຼາຍກອບກົດໝາຍ. ອາເມເນຍ, ເບລາຣຸດ, ຄາຊັກສະຖານ, ຄີກີສະຖານ ແລະ ຣັດເຊຍ ເປັນສະມາຊິກຂອງສະຫະພາບເສດຖະກິດຢູເຣເຊຍ (EAEU), ເຊິ່ງສະໜອງພື້ນທີ່ພາສີແບບລວມສູນ. ເຖິງຢ່າງໃດກໍ່ຕາມ, ສິນຄ້າທີ່ຖືກຄວບຄຸມແຕ່ລະຄັ້ງຕ້ອງຜ່ານການກວດກາສຸຂະອະນາໄມພືດແບບກັກກັນ, ແລະ ສິນຄ້າທີ່ມີຄວາມສ່ຽງສູງຕ້ອງການໃບຢັ້ງຢືນຈາກປະເທດທີ່ສົ່ງອອກ ຫຼື ສົ່ງອອກຄືນ (EECສຳລັບມັນຕົ້ນ, ຂໍ້ກຳນົດລວມມີການບໍ່ມີສິ່ງມີຊີວິດກັກກັນ, ການຕິດສະຫຼາກຕົ້ນກຳເນີດ, ແລະ ການຢັ້ງຢືນຜູ້ສົ່ງອອກ; ມັນຕົ້ນທີ່ມີເມັດພັນແມ່ນຂຶ້ນກັບລະບຽບການເພີ່ມເຕີມ (ຂໍ້ກຳນົດຂອງ EAEU ແບບລວມສູນການຈຳກັດຂອງຣັດເຊຍຕໍ່ຜະລິດຕະພັນຂອງອາເມເນຍເປັນການຢືນຢັນຕົວຈິງວ່າການເຄື່ອນຍ້າຍຢ່າງເສລີບໍ່ໄດ້ໝາຍຄວາມວ່າບໍ່ມີການຕິດຕາມກວດກາ.
ສັນຍາເຂດການຄ້າເສລີ CIS ປີ 2011 ໄດ້ລົງນາມໂດຍອາເມເນຍ, ເບລາຣຸດ, ຄາຊັກສະຖານ, ຄີກີສະຖານ, ມອນໂດວາ, ຣັດເຊຍ, ທາຈິກິສະຖານ ແລະ ຢູເຄຣນ; ອຸສເບກິສະຖານໄດ້ເຂົ້າຮ່ວມຜ່ານອະນຸສັນຍາແຍກຕ່າງຫາກ. ອາເຊີໄບຈັນ ແລະ ເມັກເມນິສະຖານ ບໍ່ແມ່ນພາຄີຂອງຂໍ້ຕົກລົງນີ້, ສະນັ້ນກົດລະບຽບທົ່ວໄປຂອງການຄ້າປອດພາສີຈຶ່ງບໍ່ສາມາດນຳໃຊ້ກັບພວກມັນໄດ້ (ຄະນະກຳມະການບໍລິຫານງານ CIS). ເຖິງແມ່ນວ່າໃນບັນດາຜູ້ລົງນາມ, ການເຂົ້າເຖິງຕະຫຼາດຕົວຈິງແມ່ນຂຶ້ນກັບຕົ້ນກຳເນີດຂອງຜະລິດຕະພັນ, ລະຫັດ HS, ແລະ ຂໍ້ຈຳກັດທີ່ມີຢູ່. ການລົງທະບຽນຂອງອຸປະສັກຕໍ່ການຄ້າເຊິ່ງກັນແລະກັນຍັງສືບຕໍ່ປັບປຸງໃນປີ 2026, ຊີ້ໃຫ້ເຫັນວ່າຂອບກົດໝາຍການຄ້າເສລີຍັງບໍ່ທັນໄດ້ລົບລ້າງອຸປະສັກທີ່ບໍ່ແມ່ນພາສີທັງໝົດ (ຄະນະກຳມະການບໍລິຫານງານ CIS).
ສຳລັບມອນໂດວາ, ສະຖານະພາບການຫັນປ່ຽນແມ່ນມີຄວາມສຳຄັນເປັນພິເສດ. ລັດຖະບານໄດ້ລິເລີ່ມການປະນາມເອກະສານສ້າງຕັ້ງປະເທດ ແຕ່ພ້ອມກັນນັ້ນກໍ່ໄດ້ກ່າວວ່າ ຂໍ້ຕົກລົງດ້ານເສດຖະກິດ ແລະ ການຄ້າທີ່ເປັນປະໂຫຍດຈະຍັງຄົງມີຜົນບັງຄັບໃຊ້ (ລັດຖະບານຂອງມອນໂດວາໃນເດືອນຕຸລາ, ຜູ້ຊ່ຽວຊານ CIS ຍັງຄົງກຳນົດວ່າສົນທິສັນຍາໃດຈະສືບຕໍ່ຫຼັງຈາກຂະບວນການຖອນຕົວສິ້ນສຸດລົງ (ຄະນະກຳມະການບໍລິຫານງານ CIS). ດັ່ງນັ້ນ, ການປະຕິບັດພາສີສຳລັບການຂົນສົ່ງໃດໆກໍຕາມຈຶ່ງບໍ່ສາມາດອະນຸມານໄດ້ຈາກເລື່ອງລາວທາງການເມືອງຂອງ “ມອນໂດວາອອກຈາກ CIS” ເທົ່ານັ້ນ; ສົນທິສັນຍາ, ຕົ້ນກຳເນີດ, ແລະ ວັນທີເຮັດທຸລະກຳທີ່ກ່ຽວຂ້ອງຕ້ອງໄດ້ຮັບການຢັ້ງຢືນເປັນສ່ວນບຸກຄົນ.
ສາມແກນຫຼັກສ້າງຮູບແບບການໄຫຼວຽນການຄ້າຕົວຈິງ. ທຳອິດແມ່ນຣັດເຊຍ ແລະ ເບລາຣຸດ, ບ່ອນທີ່ການເກັບກ່ຽວ ແລະ ນະໂຍບາຍການນຳເຂົ້າຂອງຣັດເຊຍປ່ຽນແປງຄວາມຕ້ອງການຜະລິດຕະພັນເບລາຣຸດຢ່າງໄວວາ. ອັນທີສອງປະກອບມີຄາຊັກສະຖານ, ອຸສເບກິສະຖານ, ຄີກີສະຖານ ແລະ ທາຈິກິສະຖານ: ຄາຊັກສະຖານເປັນຜູ້ສະໜອງທີ່ໄດ້ຮັບການຢືນຢັນທີ່ໃຫຍ່ທີ່ສຸດ, ອຸສເບກິສະຖານເປັນສູນກາງຄວາມຕ້ອງການ, ແລະ ຄີກີສະຖານໄດ້ໂຈະການນຳເຂົ້າຊົ່ວຄາວຫຼັງຈາກການເກັບກ່ຽວທີ່ອຸດົມສົມບູນ. ອັນທີສາມກ່ຽວຂ້ອງກັບອາເຊີໄບຈັນ ແລະ ຣັດເຊຍ, ບ່ອນທີ່ມັນຕົ້ນຂອງອາເຊີໄບຈັນຍັງຄົງມີຢູ່ຢ່າງໝັ້ນຄົງ ແຕ່ຜ່ານດ່ານພາສີພາຍນອກ ແລະ ດ່ານກວດສຸຂາພິບານພືດຂອງ EAEU. ມອນໂດວາໄດ້ປະສົມປະສານເຂົ້າໃນຕະຫຼາດ EU ຫຼາຍຂຶ້ນ ໃນຂະນະທີ່ຮັກສາຂໍ້ຕົກລົງທາງເສດຖະກິດທີ່ເລືອກໄວ້ໃນລະຫວ່າງການອອກຈາກ CIS (ລັດຖະບານຂອງມອນໂດວາ).
ສະຫຼຸບ
ລະດູການ 2026 ບໍ່ອະນຸຍາດໃຫ້ມີການສະຫຼຸບກ່ຽວກັບຄວາມສົມດຸນຂອງມັນຕົ້ນ CIS ອັນດຽວ. ຣັດເຊຍບັນທຶກຜົນຜະລິດຕໍ່າກວ່າເມື່ອທຽບກັບໄລຍະດຽວກັນຂອງປີກາຍ ແຕ່ຍັງຄົງເປັນຕະຫຼາດທີ່ໃຫຍ່ທີ່ສຸດ; ເບລາຣຸດໄດ້ປັບປຸງຜົນຜະລິດໃນຂະແໜງການຈັດຕັ້ງ ໃນຂະນະທີ່ປະເຊີນກັບການຫຼຸດລົງຂອງການຜະລິດພາຍໃນປະເທດ; ຄາຊັກສະຖານຍັງຄົງມີທ່າແຮງໃນການສົ່ງອອກ; ຄີກີສະຖານ ແລະ ທາຈິກິສະຖານ ໄດ້ຂະຫຍາຍການສະໜອງ; ແລະ ອຸສເບກິສະຖານ ໄດ້ລວມການເຕີບໂຕຂອງການຜະລິດກັບການນຳເຂົ້າທີ່ສຳຄັນ. ໃນພາກໃຕ້ຂອງ Caucasus, ການປ່ຽນແປງເລັກນ້ອຍໃນການເກັບກ່ຽວລວມໄດ້ພິສູດວ່າມີຄວາມສຳຄັນໜ້ອຍກວ່າການເຂົ້າເຖິງຕະຫຼາດ ແລະ ຂໍ້ຈຳກັດດ້ານສຸຂາພິບານພືດ.
ສຳລັບການຄ້າ, ປັດໄຈຕັດສິນທີ່ຕັດສິນແມ່ນເກີນກວ່າພຽງແຕ່ລ້ານໂຕນເທົ່ານັ້ນ ເຊິ່ງລວມມີໄລຍະເວລາຂອງການເກັບກ່ຽວ, ສ່ວນປະກອບ ແລະ ຄຸນນະພາບຂອງຫົວ, ຄວາມພ້ອມຂອງການເກັບຮັກສາ, ຕົ້ນກຳເນີດຂອງຜະລິດຕະພັນ, ແລະ ການຕິດຕາມ. ດັ່ງນັ້ນ, ກະແສໃນພາກພື້ນຈະສືບຕໍ່ຈັດສັນຄືນໃໝ່ເຖິງແມ່ນວ່າການຜະລິດລວມຈະເບິ່ງຄືວ່າພຽງພໍ. ການປະເມີນສຸດທ້າຍກ່ຽວກັບຄວາມພຽງພໍດ້ວຍຕົນເອງຂອງແຕ່ລະປະເທດສາມາດເຮັດໄດ້ພຽງແຕ່ຫຼັງຈາກໃບດຸນດ່ຽງປະຈຳປີທີ່ສົມບູນ ແລະ ສະຖິຕິການຄ້າ ແລະ ສິນຄ້າຄົງຄັງທີ່ປຽບທຽບໄດ້ມີໃຫ້ແລ້ວ.
ວັນສິ້ນສຸດຂໍ້ມູນ: ວັນທີ 11 ພະຈິກ 2026. ຍອດເງິນແຫ່ງຊາດສຸດທ້າຍຍັງບໍ່ທັນມີໃຫ້ສຳລັບປະເທດສ່ວນໃຫຍ່; ຕົວເລກການດຳເນີນງານ, ການຄາດຄະເນ ແລະ ຂໍ້ມູນເຄິ່ງປີແມ່ນຖືກຕິດສະຫຼາກຕາມຄວາມເໝາະສົມ.